Saat 09.10, şube kapısı henüz tam açılmadan kuyruğun başındaki emekli bir amca telefonunu uzatıyor: “Hesabımdan neden kesinti yapılmış, bunu bana bir kez daha anlatır mısınız?” Görevli bu soruyu kırkıncı kez de sabırla cevaplıyor, aynı anda bir yandan kredi başvurusunu sisteme giriyor. Bankacılık, dışarıdan bakınca sakin bir masa işi gibi görünse de içinde her gün insanların parasıyla ve güveniyle ilgili küçük ama önemli kararlar barındırıyor.
Bu rehberde bankacının gerçekte ne yaptığını, bir gününün nasıl geçtiğini, hangi bölümlerden ve hangi yollardan bu işe girilebileceğini ve 2026 itibarıyla maaşların neye göre değiştiğini anlatıyoruz. Konuya meraklıysan en popüler meslekleri karşılaştıran rehberimize de göz atabilirsin.
Kısacası bu yazı, bankacılık hakkında “duymuş olduğum ama doğru mu bilmediğim” soruların çoğuna yanıt vermek için hazırlandı.
Yazının Başlıkları
Bankacı tam olarak ne iş yapar?
Bankacılık tek bir iş değil, birbirine bağlı birkaç alanın toplamıdır. Şubedeki görevli ile genel merkezde risk raporu hazırlayan uzman aynı unvanı taşısa bile günlük işleri çok farklıdır. Yaygın görev alanları şunlardır:
- Müşteriye hesap açma, kimlik ve belge kontrolü yapma
- Veznede nakit yatırma, çekme ve döviz işlemlerini yürütme
- Kredi kartı, bireysel ve ticari kredi başvurularını ön değerlendirmeden geçirme
- Yatırım ürünleri, fon ve sigorta ürünleri hakkında bilgi verme (ilgili lisanslar gerektiğinde)
- Dolandırıcılık şüphesi taşıyan işlemleri takip edip ilgili birimlere bildirme
- Mevzuata uyum (KYC, kara para aklamayı önleme) kurallarını uygulama
- Şikâyetleri kayda geçirip çözüme kavuşturma
Önemli bir ayrıntı: Bankacının en büyük sorumluluğu, müşterinin parasını doğru ve kurallara uygun şekilde hareket ettirmektir. Tek bir yanlış hesap ya da eksik kimlik kontrolü, hem müşteriye hem bankaya ciddi zarar verebilir.
Bir bankacının günü nasıl geçer?
Aşağıdaki akış bir şube çalışanının tipik bir gününü anlatıyor. Bankalar ve şube büyüklüğüne göre saatler değişebilir.
- 08.45: Kasa ve vezne sayımı yapılır. Açılış öncesi sistemlerin çalıştığı kontrol edilir.
- 09.30: Şube kapısı açılır. İlk saatlerde kredi kartı limit artırımı, hesap bakiyesi ve kart bloke talepleri yoğun gelir.
- 11.00: Bir müşterinin yatırım hesabı için risk anketi doldurulur. Müşteri “Çok riskli bir şey istemiyorum” diyor ama faiz beklentisi yüksek; bu çelişkiyi nazikçe açıklamak gerekir.
- 13.00: Öğle arası. Vardiya düzenine göre öğle saatleri kısa olabilir.
- 14.30: Şüpheli bir havale fark edilir. Müşteri ile görüşülür, işlem onaylanmadan önce ek belge istenir.
- 16.00: Gün sonu mutabakatı. Vezne kapanışı, işlem dökümleri ve nakit farkları kontrol edilir.
- 17.30 sonrası: Gün içinde kalan raporlar, hedef takibi ve ertesi günün kampanya listesi hazırlanır.
Gözden kaçan şey: Bankacılıkta gün çoğu zaman “hedef” ile “güven” arasında denge kurmakla geçer. Satış baskısı yoğun olabilir, ama müşteriye uygun olmayan bir ürünü satmak hem kurumsal risk hem de uzun vadede itibar kaybıdır.
Bankacı olmak için hangi bölümü okumalısın ve hangi şartlar aranır?
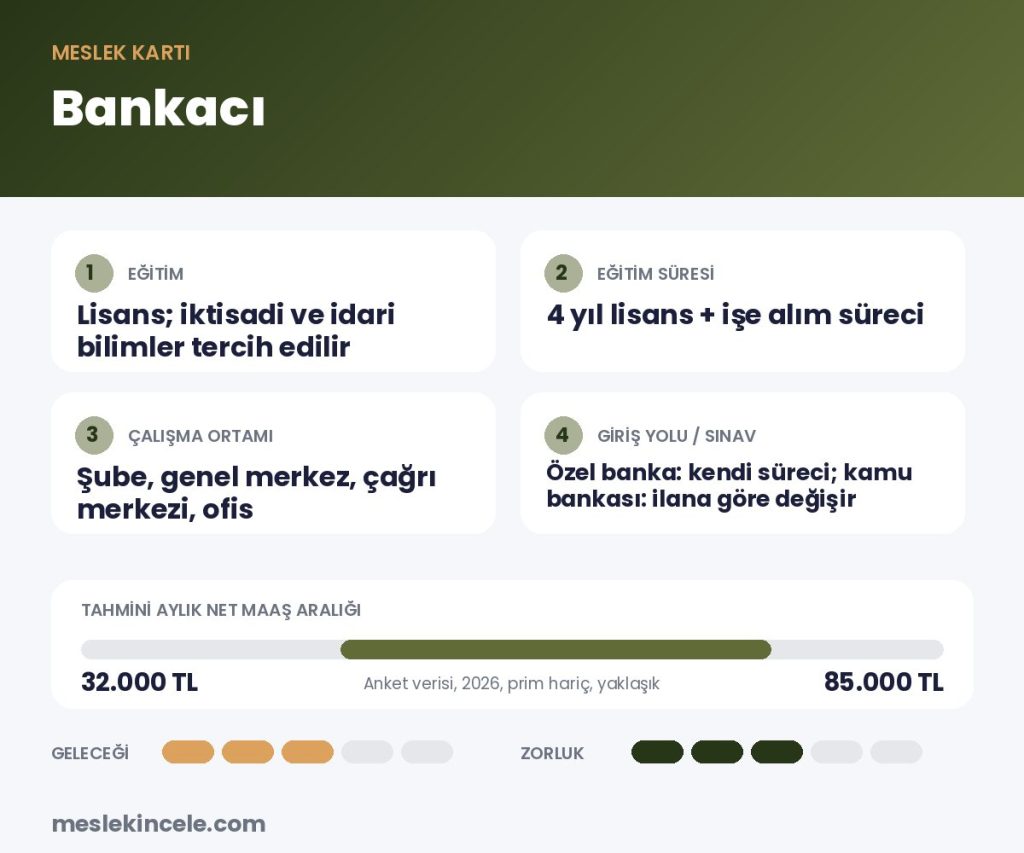
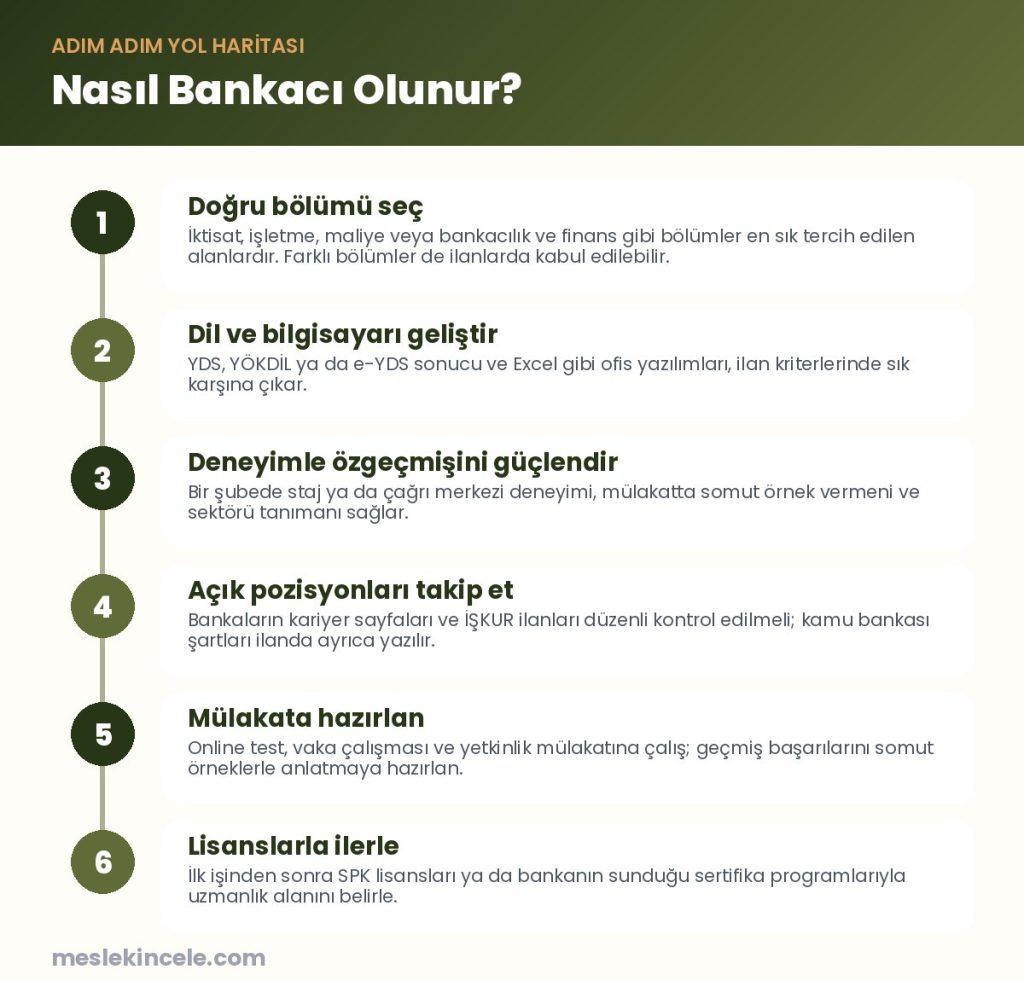
Bankacılık için tek bir zorunlu bölüm yoktur. Ancak en sık tercih edilen alanlar iktisat, işletme, maliye, ekonomi, uluslararası ticaret ve bankacılık ve finans bölümleridir. Bazı bankalar mühendislik ya da bilgisayar mezunlarını da farklı pozisyonlarda değerlendirir; bu yüzden ilanın kriterlerini mutlaka okumak gerekir.
Eğitim ve puan türü
Çoğu banka lisans mezuniyetini şart koşar. Üniversite tercihinde genellikle sayısal ya da eşit ağırlık puan türleriyle yerleşilen iktisadi ve idari bilimler bölümleri öne çıkar. Ekonomi alanında ilerlemek istersen ekonomist olma yolunu anlatan yazımıza bakabilirsin.
Sınavlar ve süreç
- Özel bankalar: Çoğunlukla kendi işe alım süreçlerini yürütür: çevrim içi değerlendirme, grup ya da bireysel mülakat, vaka çalışması ve yetkinlik görüşmesi.
- Kamu bankaları: İlana göre KPSS, kendi sınavları ya da ikisinin birlikte kullanıldığı süreçler olabilir. Bu nedenle “KPSS şart” ya da “KPSS yok” genellemesi yapmadan önce güncel ilana bakmalısın.
- Dil: YDS, YÖKDİL veya e-YDS sonucu bazı ilanlarda puan olarak değerlendirilir. Sonuç yoksa bile İngilizce yazılı ve sözlü iletişim becerisi mülakatta fark yaratır.
- Bilgisayar: Excel, veri giriş hızı ve temel ofis yazılımları çoğu pozisyonda beklenir.
Sertifikalar
Yatırım danışmanlığı, portföy yönetimi ya da aracı kurum tarafında çalışacaksan Sermaye Piyasası Kurulu’nun (SPK) verdiği lisanslar gerekebilir. Bu lisansların hangi işler için zorunlu olduğunu SPK’nın resmi sitesinden kontrol etmek en sağlıklısıdır. Lisans, işe girdikten sonra da alınabilir; çoğu banka bunu eğitim destekli olarak yönlendirir.
Bir uyarı: Mülakat sürecinde “tanıdığın biri var mı” ya da “kimi tanıyorsun” gibi sorular sorulduğunda, bunları bir güvence gibi görme. Sağlam olan, somut başarılarını ve bankanın yaptığı işe ilgini anlatabilmendir.
Bu meslek sana göre mi? Kendini test et
Bankacılıkta başarılı olanların ortak özelliği, insanlarla konuşurken hem sıcak hem de disiplinli kalabilmeleridir. Aşağıdaki özelliklerden birkaçı sende yoksa bu iş seni zorlayabilir; ama her biri geliştirilebilir.
- Yoğun bir sıranın önünde bile sakin ve düzenli kalabilirsin.
- Rakamlarla rahat çalışır, küçük farkları fark edebilirsin.
- Kurallara uymak seni rahatsız etmez, ama müşteriye neden böyle olduğunu anlatabilirsin.
- Bir ürünü satmak yerine, müşterinin ihtiyacına göre doğru olanı önerebilirsin.
- Hedef baskısı altında bile etik sınırlardan taviz vermeyeceğini biliyorsun.
Beşinde de kendini tanıyorsan bankacılık sana uygun olabilir. Üçten az “evet” verdiysen, önce bir şubede staj ya da kısa süreli bir deneyim yaşayarak karar vermek daha sağlıklı olur.
Bankacı maaşları 2026'da ne kadar?
Bankacı maaşları tek bir rakamla açıklanamaz. Kariyer.net, eleman.net ve Yenibiriş gibi maaş anketlerinde 2026 için belirgin farklar görülür; bu veriler kullanıcı beyanlarına dayandığı için bir aralık olarak okunmalıdır. Aşağıdaki tablo yaklaşık aylık net değerler içindir ve prim, ikramiye ve sosyal haklar hariçtir.
| Pozisyon / kıdem | Yaklaşık aylık net (TL) | Not |
|---|---|---|
| Gişe, banko, vezne (0-2 yıl) | 32.000 – 45.000 | Şehre ve bankaya göre değişir |
| Banka memuru / müşteri temsilcisi (2-5 yıl) | 40.000 – 55.000 | Hedef primi ile artabilir |
| Uzman, analist, kredi değerlendirme (5-9 yıl) | 50.000 – 75.000 | Risk ve kredi tahsis rolü ile değişir |
| Şube müdürü ve üst düzey (10+ yıl) | 70.000 – 120.000 (tahmini) | Güvenilir kamu verisi sınırlı, tahmindir |
Neye göre değişir?
- Kamu ya da özel banka: Kamu bankalarında ücret cetveli ve sosyal haklar daha öngörülebilirdir; özel bankalarda performans ve prim payı büyüktür.
- Kıdem ve unvan: Aynı şubede bile unvan farkı maaşı belirgin biçimde değiştirir.
- Şehir: İstanbul, Ankara ve İzmir gibi büyük şehirlerde maaşlar genellikle daha yüksek, ama kira ve ulaşım giderleri de yüksektir.
- Vardiya ve hedef primi: Kredi ve yatırım ürünü satış hedefleri olan pozisyonlarda ay sonu kazanç dalgalanabilir.
Ek gelirler
Bazı kamu bankalarında kâr payı (temettü) ödemeleri ve ikramiyeler olabilir. Yemek, servis, özel sağlık sigortası ve eğitim desteği gibi yan haklar da toplam paketi değiştirir. Bu yüzden teklif değerlendirirken sadece net maaşa değil, toplam paketine bakmalısın.
Nerelerde çalışır, kariyerde nasıl ilerler, gelecekte nasıl değişir?
Bankacılar kamu ve özel bankaların şubelerinde, genel merkezlerinde, çağrı merkezlerinde, dijital bankacılık birimlerinde ve finansal teknoloji şirketlerinde çalışabilir. Tipik kariyer akışı şöyledir: gişe ya da vezne, müşteri temsilcisi, uzman, şube müdür yardımcısı, şube müdürü ve bölge yöneticiliği. Risk, uyum ve hazine gibi uzmanlık alanlarına geçmek de mümkündür.
Gelecek konusunda şunu bilmek önemli: Rutin işlemlerin büyük kısmı dijital kanallara ve yapay zekâ destekli sistemlere kayıyor. Bu, şube sayısının ve gişe işlerinin azalacağı anlamına gelse de danışmanlık, kredi değerlendirme, dolandırıcılık tespiti ve veri analizi gibi alanlarda uzman ihtiyacı artıyor. Veriye dayalı çalışmak istiyorsan veri bilimcilik yazımız bu geçişi anlamak için iyi bir başlangıç olabilir.
Bugün bankacı olarak girip beş yıl sonra dijital ürün, risk ya da uyum tarafına yönelmek, gelecekte en sağlam yollardan biri gibi görünüyor. Ancak bu öngörüler kesin değildir; bankaların strateji değişiklikleri ve düzenleyici kurallar yönü belirler.
Avantajlar ve dezavantajlar
Her meslekte olduğu gibi bankacılıkta da artılar ve eksiler birlikte gelir. Aşağıdaki tablo genel eğilimleri özetler; her bankada ve her şubede deneyim farklı olabilir.
| Avantajlar | Dezavantajlar |
|---|---|
| Düzenli çalışma saatleri ve sabit gelir | Hedef baskısı ve ay sonu yoğunluğu |
| Kurumsal eğitim ve sertifika imkânı | Hafta sonu ya da vardiyalı çalışma olabilir |
| Finans sektöründe kalıcı bir kariyer yolu | Müşteri şikâyetleriyle sık karşılaşma |
| Dil ve iletişim becerisinin gelişmesi | Dijitalleşme ile rutin işlerin azalması |
| Kamu bankalarında sosyal haklar ve güvence | Özel bankalarda performans baskısı |
Bu tabloya bakıp karar verirken, finans alanındaki diğer seçenekleri, örneğin muhasebe mesleğini de karşılaştırmanı öneririz.
Mitler ve gerçekler
Bankacılık hakkında en sık duyulan yanlış bilgilerden bazıları şunlardır.
- Mit: Bankacı olmak için mutlaka ekonomi okumalısın. Gerçek: Ekonomi çok yaygın bir tercih, ama mühendislik, hukuk ve bilgisayar mezunları da farklı birimlerde iş bulabilir. Önemli olan ilanın istediği şartları karşılamak.
- Mit: Bankada maaş hep yüksek ve sabittir. Gerçek: Giriş seviyesinde maaşlar bazı sektörlere göre daha makul kalabilir; yükseliş kıdem, unvan ve performansa bağlıdır.
- Mit: Tanıdık olmadan bankaya girilmez. Gerçek: Bankaların kurumsal işe alım süreçleri vardır ve değerlendirmeler standart kriterlerle yapılır. Asıl fark, mülakatta somut örnekler verebilmekten gelir.
- Mit: Yapay zekâ bankacılığı tamamen bitirecek. Gerçek: Rutin işlemler azalıyor, ama müşteriyle yüz yüze ve güven gerektiren danışmanlık işleri hâlâ insan emeğine ihtiyaç duyuyor.
Sık Sorulan Sorular
Bankacı olmak için mutlaka KPSS puanı gerekir mi?
Bu, bankaya ve ilana göre değişir. Özel bankalar genellikle kendi değerlendirme süreçlerini uygular, kamu bankalarında ise KPSS ya da kendi sınavları kullanılabilir. Güncel ilanda hangi puan türünün istendiğini mutlaka kontrol etmelisin.
Bankacı olmak için hangi bölüm en avantajlıdır?
İktisat, işletme, maliye ve bankacılık ve finans gibi bölümler en sık tercih edilen alanlardır. Ancak çoğu banka farklı bölümlerden mezunları da kabul eder. Önemli olan lisans mezuniyeti ve ilanın istediği diğer şartlardır.
Lise mezunu olarak bankacı olunabilir mi?
Gişe ya da vezne gibi bazı giriş pozisyonlarında ilanlar lise ya da ön lisans mezuniyetini kabul edebilir. Ancak uzman ve müşteri temsilcisi gibi pozisyonlarda genellikle lisans mezuniyeti aranır. Bu yüzden hedef pozisyona göre ilerlemek daha doğrudur.
Bankacılıkta maaş ne kadar artar?
Maaş artışı kıdem, unvan, şehir ve performans primine göre değişir. Anket verilerine göre uzman ve şube yönetimi pozisyonlarında gelir, giriş seviyesine göre belirgin biçimde yükselebilir. Ancak artışlar bankadan bankaya farklılık gösterdiği için kesin bir oran vermek mümkün değildir.
Bankacılık stresli bir meslek mi?
Hedef baskısı, yoğun müşteri trafiği ve ay sonu kapanışları stres yaratabilir. Bu yüzden bu işte başarılı olanlar genellikle zaman yönetimi ve sakin iletişim becerisi geliştirir. Stres seviyesi, çalışılan birime ve bankaya göre belirgin biçimde değişir.
Bankacı olmak için staj yapmak şart mı?
Zorunlu değildir, ama özgeçmişinde somut bir bankacılık deneyimi olması seni öne çıkarır. Bankaların staj ve kısa süreli program ilanlarını kariyer sayfalarından takip edebilirsin. Ayrıca gönüllülük ve çağrı merkezi deneyimi de mülakatta değer taşır.
Son güncelleme: 18 Ekim 2026. Maaşlar yaklaşık değerlerdir; kurum, kıdem, şehir ve ek ödemelere göre değişir. İçeriklerimizi nasıl hazırlıyoruz?